入境游停摆与国内旅游的突围 锦江旅游净利润暴跌91.43%的背后
2020年,一场突如其来的新冠疫情席卷全球,旅游业成为受冲击最严重的行业之一。作为国内领先的旅游企业,锦江旅游在2021年交出了一份令人唏嘘的成绩单:净利润同比下降91.43%。这一数字背后,既有入境游业务全面停摆带来的重创,也折射出国内旅游市场在疫情常态化下的艰难复苏与激烈竞争。
入境游归零,支柱业务断裂
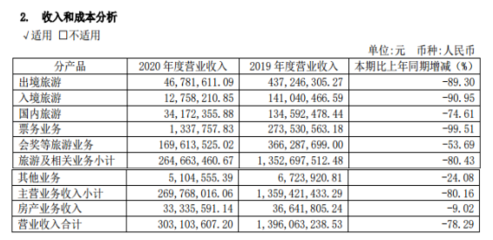
锦江旅游长期以来在入境游市场占据重要份额,旗下拥有锦江国际旅行社等知名品牌,接待大量海外游客来华观光、商务考察。随着2020年初国际航班大面积停飞、签证政策收紧以及各国出境游禁令的陆续出台,入境游业务几乎在一夜之间归零。整个2021年,入境游团队游、散客拼团、商务会奖等核心业务均未能恢复。对于锦江旅游而言,这不仅意味着一条重要收入渠道的彻底消失,更使其多年积累的海外渠道、品牌资源和专业团队面临闲置。净利润同比下滑91.43%,其中入境游板块的“断崖式下跌”无疑是首要原因。
转向国内游,红海中的挣扎
面对入境游的停摆,锦江旅游和其他旅游企业一样,将希望寄托于国内旅游市场的复苏。2020年下半年起,随着国内疫情得到有效控制,跨省游逐步放开,国内旅游需求出现报复性反弹。锦江旅游也迅速调整战略,加大国内游产品开发力度,推出周边游、红色旅游、亲子研学、康养度假等多样化线路,试图用国内业务弥补入境游的损失。国内旅游市场虽然规模庞大,但竞争异常激烈。在线旅游平台携程、去哪儿、飞猪等凭借流量优势和价格战占据了大半市场份额,传统旅行社的利润空间被严重挤压。疫情反复导致的局部封控和出行限制,使得国内游业务也屡屡中断,团队游随时面临取消风险。锦江旅游在国内游领域的品牌溢价有限,产品同质化问题突出,难以在短期内实现盈利反转。
成本刚性,盈利雪上加霜
除了收入端的萎缩,成本端的压力同样不容忽视。锦江旅游作为一家拥有大量线下门店和庞大员工队伍的传统旅游企业,房租、人力、系统维护等固定成本居高不下。即便业务停摆,这些开支仍需照常支付。虽然企业采取了一定程度的降薪、裁员和门店优化措施,但短期内难以完全抵消收入下滑的影响。为应对疫情,企业还需额外投入防疫物资、退改签服务等成本,进一步侵蚀了本已微薄的利润。多重因素叠加下,净利润暴跌91.43%便不难理解。
反思与展望:韧性、转型与未来
锦江旅游的困境并非个案,而是整个旅游行业在疫情大考下的缩影。入境游的停滞暴露了过度依赖单一业务的结构性风险,而国内游的激烈竞争则凸显了传统旅行社在数字化、产品创新和成本控制方面的短板。危机中也蕴藏着转机。2024年以来,随着国际航线的逐步恢复和入境政策的放宽,入境游市场正在缓慢重启。锦江旅游若能抓住机遇,整合线上线下资源,提升服务体验,同时深耕国内细分市场(如高端定制游、小众目的地深度游),仍有可能逐步修复业绩。国家层面持续出台的纾困政策和旅游消费刺激措施,也为企业提供了外部支撑。
净利润下降91.43%是一个沉重的数字,但也是一次深刻的警醒。对于锦江旅游和所有旅游从业者而言,后疫情时代的关键词将是“韧性”与“变革”。只有那些能够快速适应环境、灵活调整业务结构、真正以用户为中心的企业,才能在旅游市场的下一轮复苏中赢得先机。
如若转载,请注明出处:http://www.zouqihuwai.com/product/61.html
更新时间:2026-10-11 12:52:04